Sở hữu một nơi ở phù hợp là mục tiêu của nhiều người, nhưng nên mua chung cư hay nhà đất còn phụ thuộc vào ngân sách và nhu cầu sinh hoạt. Mỗi loại hình đều có ưu nhược điểm riêng, khả năng tăng giá và tính thanh khoản khác nhau. Vì vậy, hãy cùng Trangmuabannhadat.com.vn tìm hiểu những phân tích dưới đây để đưa ra lựa chọn phù hợp.
1. So sánh tổng quan chung cư và nhà đất
Chung cư và nhà đất có những khác biệt về giá mua, quyền sở hữu, tiện ích, chi phí vận hành và tiềm năng tăng giá. Bảng dưới đây giúp bạn dễ dàng so sánh hai loại hình trước khi đưa ra quyết định.
|
Tiêu chí
|
Chung cư
|
Nhà đất
|
|
Giá cả và vốn ban đầu
|
Rẻ hơn 20–40% so với nhà đất cùng vị trí; vay ngân hàng khoảng 60–80%.
|
Giá có thể cao hơn 1,5–2 lần trở lên; cần vốn ban đầu lớn.
|
|
Quyền sở hữu
|
Thời hạn sở hữu 50–70 năm, tùy dự án và pháp lý.
|
Sở hữu vĩnh viễn (gồm cả đất và công trình).
|
|
Tiện ích và môi trường
|
Có sẵn tiện ích nội khu (công viên, hồ bơi, siêu thị, bảo vệ 24/7).
|
Tiện ích phụ thuộc khu vực; an ninh tùy vị trí.
|
|
Chi phí phát sinh
|
Phí quản lý, bảo trì hàng tháng (15k–50k/m²/tháng).
|
Tự chi trả chi phí sửa chữa, bảo trì nhà.
|
|
Khả năng tăng giá
|
Tăng trưởng vừa phải, có thể giảm giá sau 15–20 năm.
|
Tiềm năng tăng giá và giữ tài sản lâu dài rất cao.
|
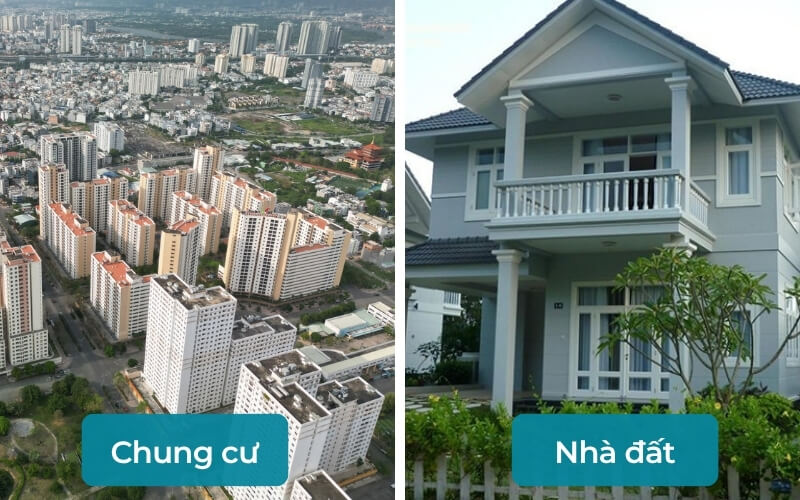 So sánh thực tế giữa chung cư và nhà đất
2. Ưu và nhược điểm thực tế khi mua chung cư
Chung cư mang lại nhiều tiện nghi trong sinh hoạt hằng ngày, nhưng đi kèm một số giới hạn về không gian, quyền sử dụng và chi phí duy trì mà người mua cần cân nhắc.
Ưu điểm:
- Tiện ích ngay trong tầm tay: Hồ bơi, siêu thị, công viên, phòng gym và khu vui chơi thường nằm ngay trong khuôn viên. Gia đình có trẻ nhỏ hoặc người lớn tuổi sẽ thuận tiện hơn khi sinh hoạt hằng ngày.
- Dễ kiểm soát chi phí ban đầu: So với nhà đất cùng khu vực, mua chung cư thường có giá dễ tiếp cận hơn. Người mua có thể lựa chọn căn hộ vừa ngân sách, giảm áp lực vay nợ nếu không cần diện tích quá lớn.
- Ít phải lo bảo trì phần bên ngoài: Ban quản lý thường phụ trách các khu vực chung như hành lang, thang máy, hệ thống kỹ thuật. Chủ căn hộ vẫn phải tự sửa chữa nội thất và thiết bị bên trong khi phát sinh hư hỏng.
Nhược điểm:
- Phải tuân theo quy định chung: Việc sửa nhà, nuôi thú cưng, sử dụng tiện ích hoặc tổ chức sinh hoạt có thể bị giới hạn bởi nội quy tòa nhà. Tiếng ồn từ hàng xóm cũng là vấn đề khó kiểm soát hoàn toàn.
- Chi phí định kỳ và giá trị căn hộ theo thời gian: Phí quản lý, gửi xe và các dịch vụ có thể trở thành khoản chi đáng kể mỗi tháng. Sau nhiều năm sử dụng, căn hộ có thể giảm sức cạnh tranh nếu tòa nhà xuống cấp hoặc xuất hiện dự án mới hiện đại hơn.
- Thời hạn sở hữu có thể bị giới hạn: Một số căn hộ chung cư có thời hạn sở hữu nhất định tùy loại hình và hồ sơ pháp lý. Khi công trình hết niên hạn sử dụng, việc kiểm định, cải tạo hoặc xây dựng lại có thể ảnh hưởng đến quyền lợi và kế hoạch nắm giữ tài sản lâu dài của chủ sở hữu.
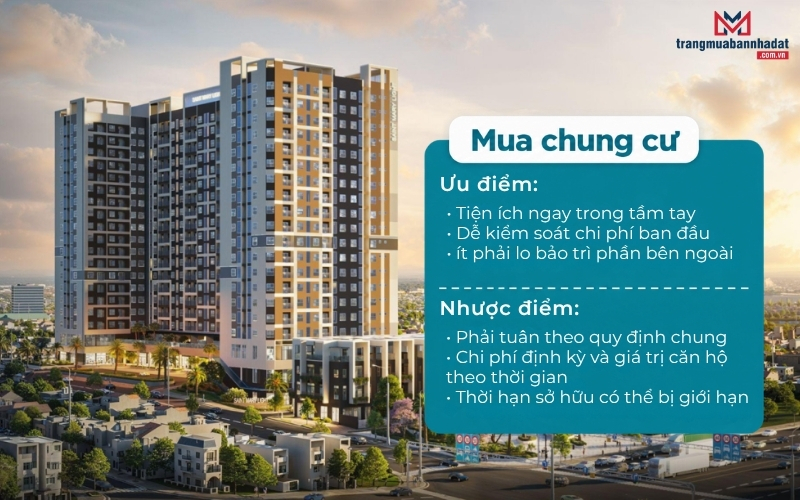 Ưu và nhược điểm khi mua chung cư
3. Ưu và nhược điểm khi lựa chọn sở hữu nhà đất
Sở hữu nhà đất đem lại sự chủ động trong sử dụng và cải tạo không gian, song cũng đi kèm trách nhiệm quản lý, bảo trì và những khoản chi phí khó dự đoán trước.
Ưu điểm:
- Chủ động sửa chữa và sử dụng không gian: Gia chủ có thể linh hoạt cải tạo, bố trí phòng hoặc thiết kế sân vườn trong phạm vi pháp luật cho phép. Tuy nhiên, việc xây dựng và sửa chữa vẫn cần tuân thủ quy định liên quan.
- Có thể khai thác nhiều nguồn thu: Nhà đất có vị trí thuận lợi có thể dùng để ở kết hợp kinh doanh, cho thuê phòng hoặc cho thuê nguyên căn. Khả năng khai thác thực tế phụ thuộc vào vị trí, thiết kế và nhu cầu thuê tại khu vực.
- Tiềm năng tích lũy tài sản dài hạn: Đất có vị trí tốt, pháp lý rõ ràng và hạ tầng phát triển có thể tăng giá theo thời gian. Tuy nhiên, giá trị không tăng đồng đều ở mọi khu vực và vẫn chịu ảnh hưởng của thị trường.
Nhược điểm:
- Chi phí sửa chữa dễ phát sinh lớn: Chủ nhà phải tự lo các hạng mục như chống thấm, sửa mái, hệ thống điện nước và xử lý mối mọt. Những hư hỏng tích tụ lâu ngày có thể khiến ngân sách bảo trì cao hơn dự kiến.
- Tốn công quản lý và phụ thuộc môi trường xung quanh: Gia chủ phải tự đảm bảo an ninh, xử lý rác thải và các vấn đề phát sinh với hàng xóm. Nhà trong hẻm nhỏ hoặc khu vực ngập nước, thiếu chỗ đỗ xe có thể gây bất tiện kéo dài dù giá mua ban đầu hấp dẫn.
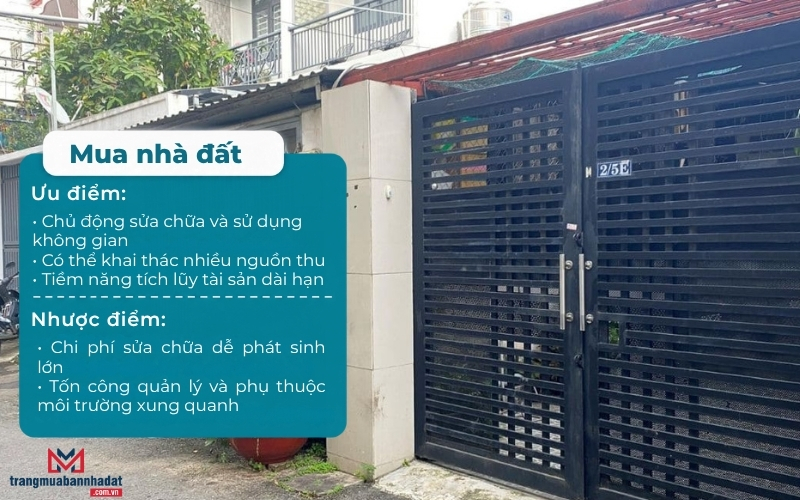 Ưu và nhược điểm khi sở hữu nhà đất
4. Khả năng tăng giá và thanh khoản của chung cư so với nhà đất
4.1 Khả năng tăng giá
Nhà đất thường có lợi thế tích lũy giá trị dài hạn nhờ quỹ đất hữu hạn và khả năng hưởng lợi từ hạ tầng. Trong khi đó, chung cư vẫn có thể tăng giá mạnh, nhưng chịu ảnh hưởng rõ hơn từ tuổi đời công trình và nguồn cung dự án mới.
Chung cư:
- Đặc điểm tăng giá: Giá căn hộ phụ thuộc vào vị trí, tiện ích, chất lượng quản lý và uy tín chủ đầu tư. Thực tế, chung cư TP.HCM và Hà Nội từng ghi nhận những giai đoạn tăng giá mạnh nhờ nhu cầu mua ở thực và cho thuê cao tại các khu vực có hạ tầng phát triển.
- Hạn chế: Công trình có thể xuống cấp theo thời gian, khiến khả năng tăng giá bị ảnh hưởng bởi chất lượng tòa nhà và các dự án mới cạnh tranh. Cần phân biệt thời hạn sở hữu căn hộ với niên hạn sử dụng công trình; không phải mọi căn hộ đều mặc định chỉ sở hữu 50–70 năm.
Nhà đất (nhà phố, đất nền):
- Đặc điểm tăng giá: Nhà đất có lợi thế nắm giữ quyền sử dụng đất lâu dài nếu thuộc loại đất được công nhận sử dụng ổn định lâu dài. Giá trị có thể tăng khi hạ tầng phát triển, dân cư đông hơn và quỹ đất tại khu vực ngày càng hạn chế.
- Mức độ tăng: Có thể tăng mạnh khi khu vực xuất hiện thông tin quy hoạch hoặc dự án hạ tầng mới. Tuy nhiên, mức tăng không được đảm bảo và còn phụ thuộc vào pháp lý, giá mua ban đầu, nhu cầu thực tế cũng như diễn biến thị trường.
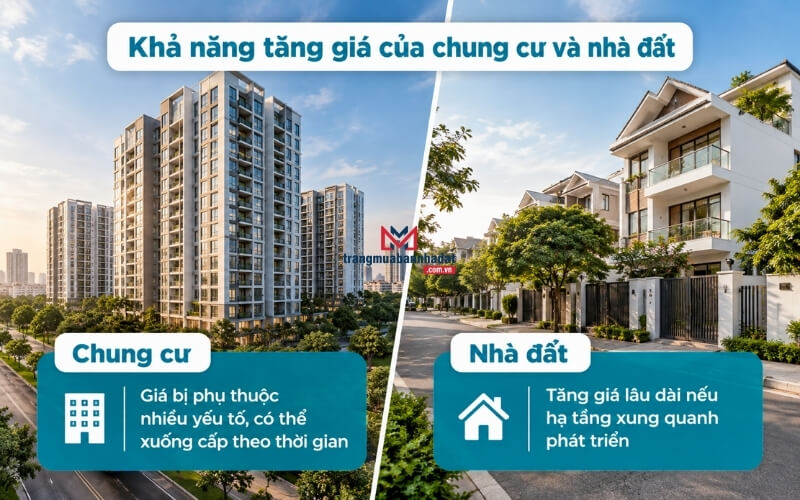 Khả năng tăng giá của chung cư và nhà đất hiện nay
4.2 Khả năng thanh khoản
Xét về dài hạn, nhà đất có lợi thế nhờ giá trị quyền sử dụng đất, nhưng giá trị giao dịch lớn có thể khiến việc tìm người mua mất thời gian. Chung cư có thể dễ chuyển nhượng hơn ở phân khúc vừa túi tiền, nơi nhu cầu ở thực và thuê nhà ổn định.
Chung cư:
- Ưu điểm thanh khoản: Căn hộ có vị trí thuận tiện, pháp lý rõ ràng và mức giá phù hợp thường dễ tiếp cận nhóm khách mua ở thực. Chủ sở hữu cũng có thể khai thác cho thuê; tỷ suất lợi nhuận cho thuê tham khảo khoảng 4,5–8%/năm tùy dự án, giá mua và mức thuê thực tế.
- Thách thức: Khi giá bán tăng cao, tổng số tiền cần chuẩn bị và áp lực vay mua nhà có thể khiến người mua cân nhắc lâu hơn. Căn hộ đã sử dụng nhiều năm, phí quản lý cao hoặc chất lượng vận hành kém cũng có thể khó bán hơn các dự án mới.
Nhà đất (nhà phố, đất nền):
- Ưu điểm thanh khoản: Nhà đất có pháp lý minh bạch, vị trí tốt và mức giá sát thị trường thường giữ được sức hút nhờ nhu cầu sở hữu đất lâu dài. Những bất động sản có thể ở ngay hoặc khai thác kinh doanh cũng có thêm lợi thế khi tìm người mua.
- Hạn chế thanh khoản: Giá trị giao dịch thường lớn, khiến tệp khách hàng đủ khả năng tài chính bị thu hẹp. Khi thị trường trầm lắng hoặc tín dụng bị thắt chặt, nhà đất ở mức giá cao, vị trí kém thuận tiện hoặc mua theo kỳ vọng tăng giá có thể khó bán nhanh nếu không điều chỉnh giá.
5. Khi nào nên mua chung cư, khi nào nên mua nhà đất?
Việc lựa chọn chung cư hay nhà đất phụ thuộc vào ngân sách, nhu cầu sinh hoạt và kế hoạch tài chính lâu dài. Xác định rõ ưu tiên sẽ giúp bạn chọn được loại hình phù hợp, tránh áp lực tài chính sau khi mua.
5.1 Trường hợp nên mua chung cư
Bạn có thể cân nhắc mua chung cư nếu ưu tiên sự tiện nghi, an ninh và khả năng tiếp cận nhà ở với ngân sách vừa phải.
- Gia đình trẻ có con nhỏ: Cần môi trường sống an toàn, có sân chơi, công viên và tiện ích phục vụ sinh hoạt hằng ngày.
- Người làm việc tại trung tâm: Muốn sống gần nơi làm việc với ngân sách khoảng 2–3 tỷ đồng, tùy khu vực và diện tích căn hộ.
- Người ưu tiên cuộc sống tiện nghi: Mong muốn có bảo vệ, hệ thống kiểm soát ra vào, tầng hầm đỗ xe và dịch vụ quản lý tại chỗ.
- Người muốn giảm gánh nặng chăm sóc nhà cửa: Ưu tiên không gian sống được quản lý chung, hạn chế việc tự xử lý các vấn đề liên quan đến hạ tầng và khu vực bên ngoài căn hộ.
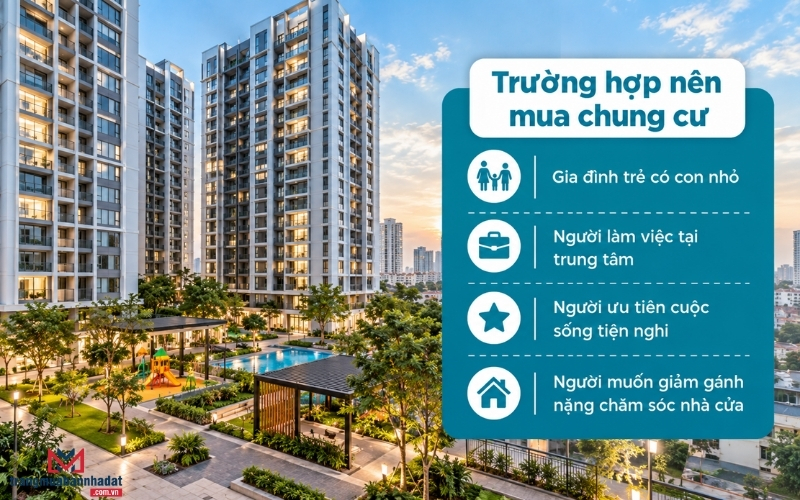 Những trường hợp nên mua chung cư để ở
5.2 Trường hợp nên mua nhà đất
Nhà đất là lựa chọn đáng cân nhắc khi bạn có nguồn tài chính phù hợp và muốn chủ động hơn trong việc sử dụng, cải tạo hoặc khai thác bất động sản.
- Người có tài chính từ 5 tỷ đồng trở lên: Muốn mua bất động sản để tích lũy dài hạn hoặc hướng đến mục tiêu để lại tài sản cho con cháu.
- Người cần không gian riêng tư: Muốn sở hữu nhà nhiều tầng, có thêm diện tích sinh hoạt và hạn chế ảnh hưởng từ hàng xóm.
- Người muốn chủ động cải tạo hoặc kinh doanh: Có nhu cầu sửa chữa, xây dựng trong phạm vi pháp luật cho phép hoặc kết hợp ở với kinh doanh tại nhà.
- Người ưu tiên tích lũy giá trị đất: Mong muốn nắm giữ quyền sử dụng đất lâu dài và kỳ vọng hưởng lợi từ sự phát triển hạ tầng, đô thị trong tương lai.
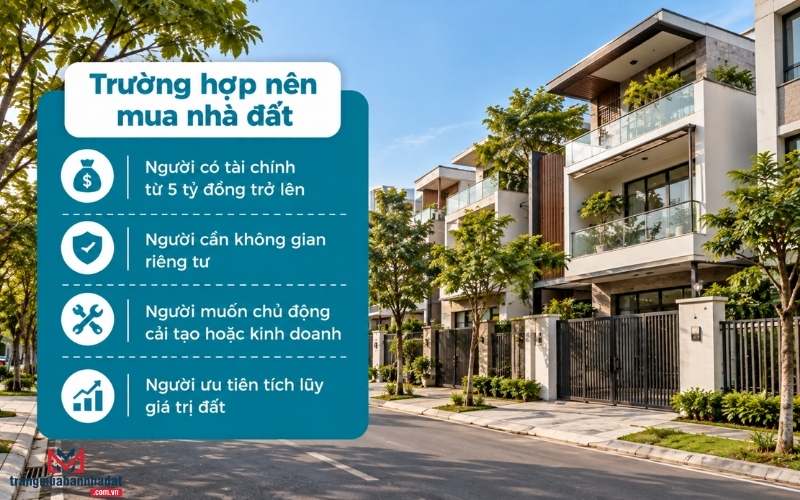 Trường hợp nên mua nhà đất để định cư lâu dài
6. Rủi ro cần cân nhắc trước khi mua chung cư và nhà đất
Một rủi ro thường gặp khi mua chung cư là chất lượng vận hành không tương xứng với kỳ vọng ban đầu. Thang máy thường xuyên hỏng, phí quản lý tăng hoặc quỹ bảo trì thiếu minh bạch có thể ảnh hưởng trực tiếp đến sinh hoạt và giá trị chuyển nhượng. Người mua nên tìm hiểu lịch sử vận hành, tình trạng bàn giao quỹ bảo trì và các khoản phí thực tế trước khi ký hợp đồng.
Với mua nhà để ở, rủi ro lớn nằm ở pháp lý và hiện trạng quy hoạch. Nhà có thể vướng tranh chấp, sai phép xây dựng, nằm trong khu vực quy hoạch hoặc có diện tích thực tế không khớp giấy chứng nhận khiến việc sửa chữa, sang nhượng gặp khó khăn. Vì vậy, cần kiểm tra giấy chứng nhận, thông tin quy hoạch, hiện trạng xây dựng và tình trạng tranh chấp tại cơ quan có thẩm quyền trước khi đặt cọc.
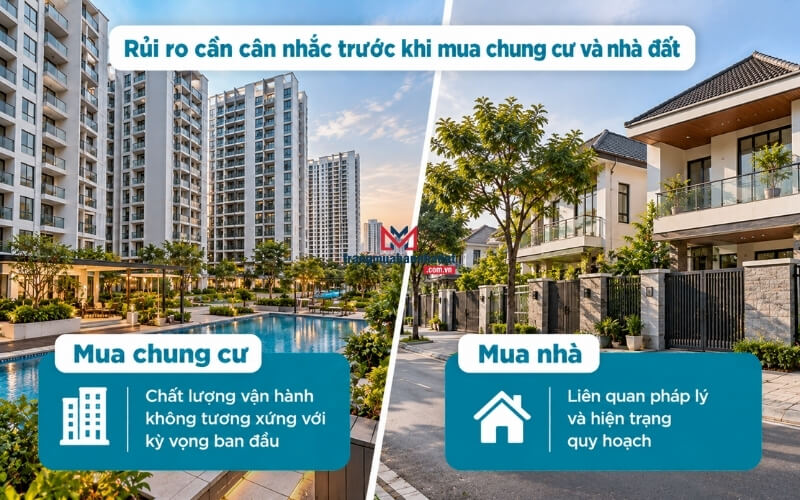 Rủi ro cần lưu ý khi mua chung cư hoặc mua nhà đất
Ngoài giá mua, cả hai loại hình đều có thể tạo áp lực tài chính nếu người mua vay quá khả năng chi trả. Lãi suất tăng, thu nhập giảm hoặc phát sinh chi phí sửa chữa có thể khiến khoản trả nợ hàng tháng vượt ngân sách, buộc chủ sở hữu bán tài sản trong thời điểm bất lợi. Để hạn chế rủi ro, nên dự trù khoản trả nợ theo kịch bản lãi suất tăng, giữ quỹ dự phòng từ 3–6 tháng chi phí thiết yếu và không sử dụng toàn bộ tiền tích lũy cho khoản trả trước.
Kết luận
Tóm lại, lựa chọn mua chung cư hay nhà đất phụ thuộc vào ngân sách, nhu cầu sinh hoạt và mục tiêu tích lũy lâu dài của mỗi người. Hãy cân nhắc kỹ ưu nhược điểm, khả năng tăng giá và các rủi ro pháp lý trước khi quyết định. Truy cập Trangmuabannhadat.com.vn để tìm kiếm các tin đăng mua bán chung cư, nhà đất phù hợp với nhu cầu của bạn.
Xem thêm: